Erfbelasting in Alicante: wat je erfgenamen echt betalen
Je hebt een woning aan de Costa Blanca en je vraagt je af wat je kinderen er straks aan erfbelasting over kwijt zijn. Voor de provincie Alicante is dat antwoord gunstig: partners, kinderen en ouders krijgen een korting van 99 procent op de Spaanse aanslag. Van de berekende belasting blijft dus 1 procent over.
Daarmee ben je er alleen niet. Die korting geldt per regio, hij wordt niet automatisch toegepast, en Nederland heft er nog een keer overheen. En of je hypotheek de Spaanse nalatenschap verlaagt, hangt af van één voorwaarde waar veel eigenaren overheen lezen.
Inhoudsopgave
- Wat je erfgenamen in Alicante betalen
- Waarom Alicante onder de regio Valencia valt
- Geldt die 99 procent ook als je in Nederland woont
- Zo wordt de Spaanse aanslag opgebouwd
- De waarde waarover je betaalt is niet de koopsom
- Je hypotheek verlaagt de nalatenschap, onder één voorwaarde
- Nederland heft er nog een keer overheen
- Ben je geëmigreerd, dan ligt het anders
- Zes maanden, en wat er gebeurt als je die mist
- Wat je nu al kunt regelen
- Veelgestelde vragen
- Bronnen
Wat je erfgenamen in Alicante betalen
De Comunitat Valenciana geeft sinds 2023 een korting van 99 procent op de erfbelasting voor groep I en groep II. Groep I zijn kinderen onder de 21. Groep II zijn kinderen van 21 en ouder, de partner en de ouders. De regeling staat in Decreto-ley 6/2023 en is daarna vastgelegd in Ley 6/2023 van de Generalitat Valenciana. Hij werkt terug tot overlijdens vanaf 28 mei 2023.
Broers, zussen, neven, nichten, ooms en tantes vallen in groep III en kregen aanvankelijk niets. Dat verandert: vanaf 1 juni 2026 geldt voor hen 25 procent korting, en vanaf 1 juni 2027 50 procent. Dat is geregeld in Ley 5/2025. Erfgenamen zonder familieband, groep IV, krijgen in de Comunitat Valenciana geen korting.
Belangrijk om te snappen: die 99 procent gaat van de berekende belasting af, niet van de waarde van de woning. Eerst wordt de aanslag helemaal uitgerekend, en pas daarna gaat de korting eraf.
Waarom Alicante onder de regio Valencia valt
Spanje kent één landelijke erfbelastingwet, maar de autonome regio's mogen daar eigen kortingen en vrijstellingen bovenop zetten. Dat verklaart waarom dezelfde erfenis in de ene regio bijna niets kost en in de andere tienduizenden euro's.
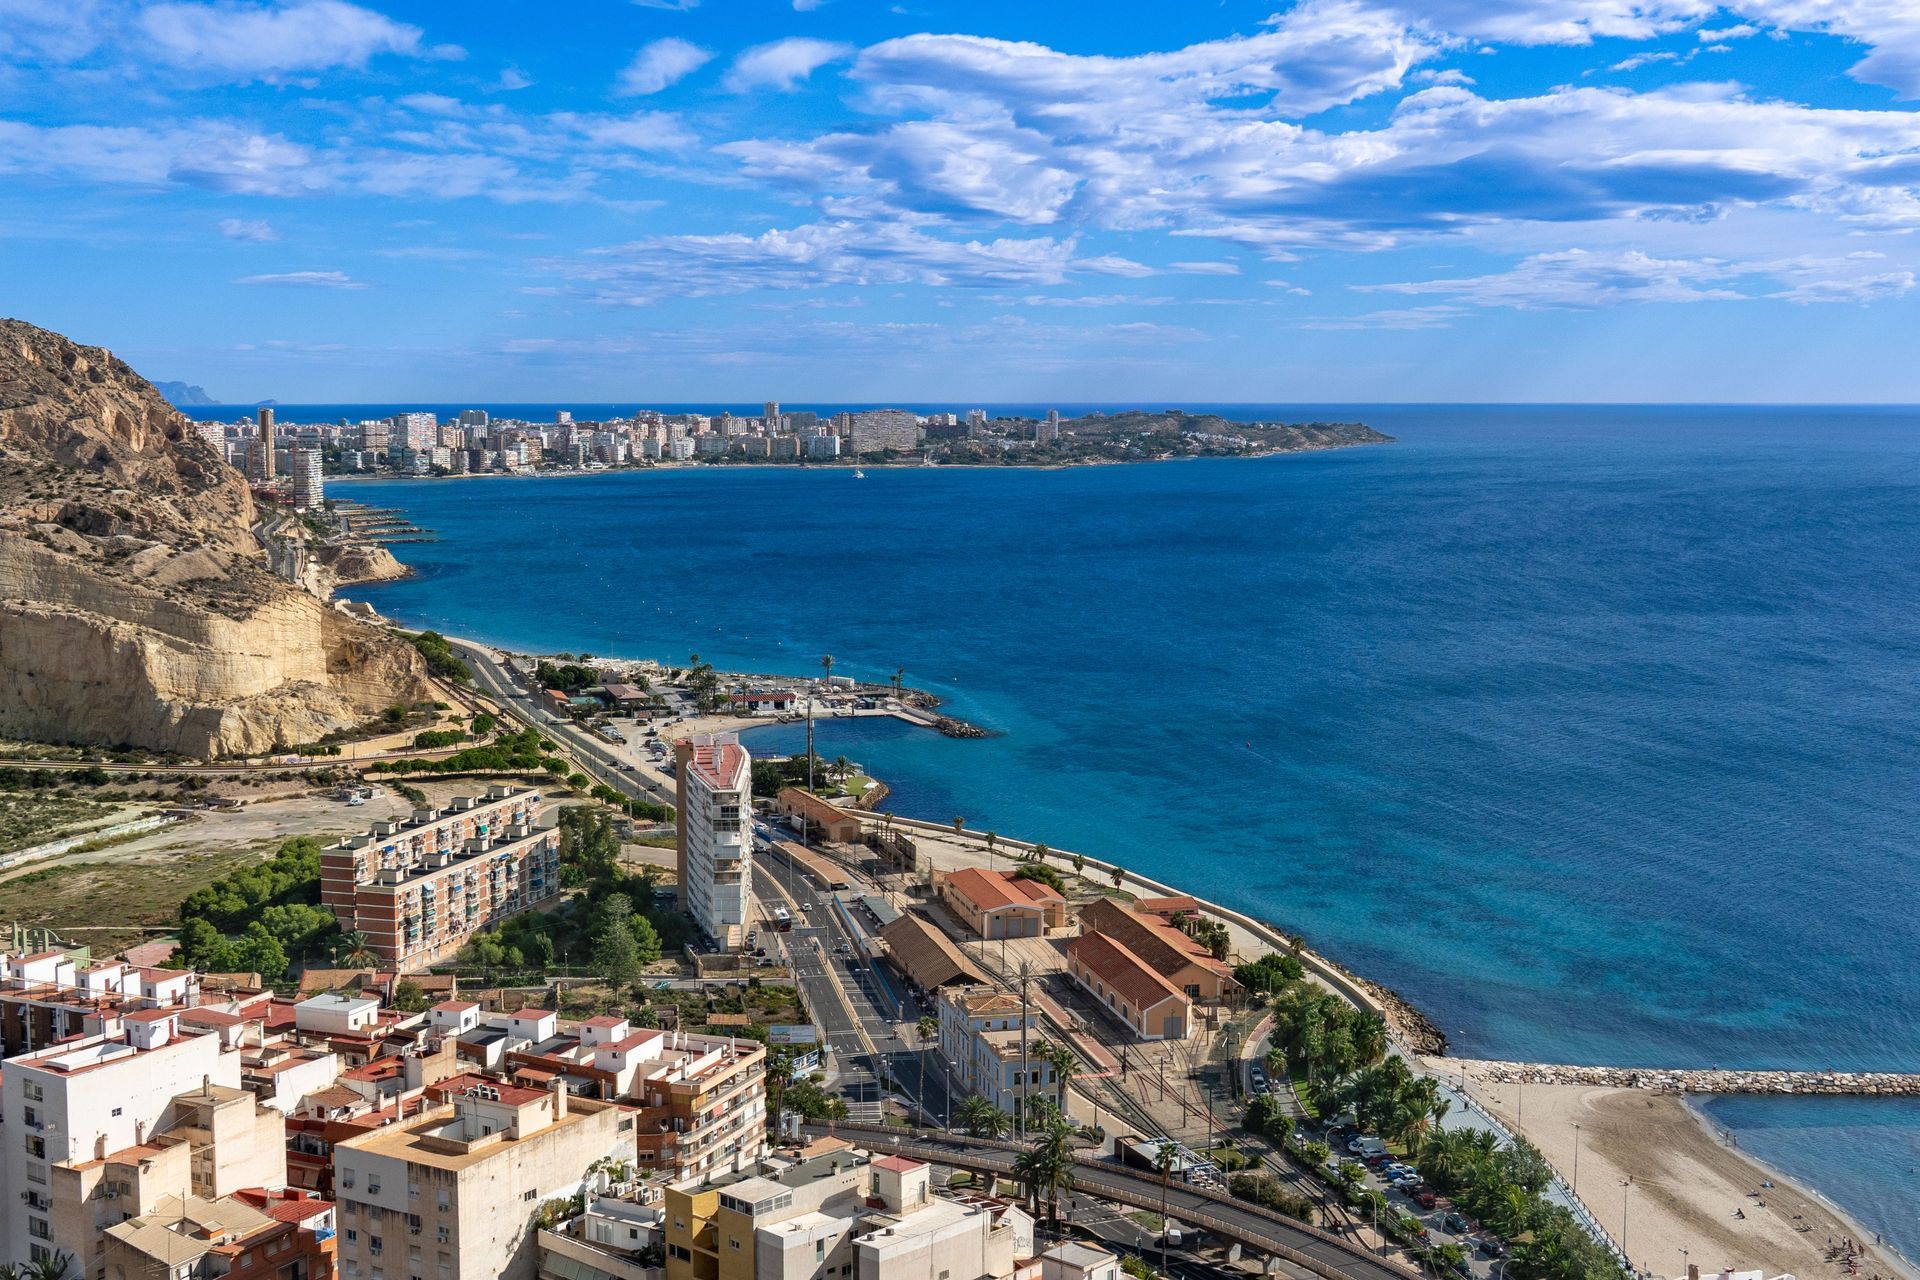
Alicante is geen eigen regio, maar een provincie van de Comunitat Valenciana, samen met de provincies Valencia en Castellón. Vrijwel de hele Costa Blanca ligt in de provincie Alicante. Torrevieja, Javea, Denia, Moraira, Calpe, Altea en Benidorm vallen daarmee onder de Valenciaanse regels, en dus onder die 99 procent.
Ligt je woning net over de grens in Murcia, of verder naar het zuiden in Andalusië, dan gelden andere regels en andere bedragen. Kijk dus niet naar de naam van de kust, maar naar de provincie waar de woning kadastraal ligt.
Geldt die 99 procent ook als je in Nederland woont
Ja. Dat was vroeger anders. Tot 2014 mochten niet-residenten alleen de landelijke regels gebruiken, en die zijn een stuk ongunstiger. Het Hof van Justitie van de Europese Unie oordeelde op 3 september 2014 dat dit verschil in strijd was met het vrije verkeer van kapitaal.
Sindsdien staat in de tweede aanvullende bepaling van de landelijke erfbelastingwet, Ley 29/1987, dat een erfgenaam die niet in Spanje woont de regels mag toepassen van de regio waar het grootste deel van het Spaanse vermogen ligt. Heb je één woning en die staat in Alicante, dan is dat de Comunitat Valenciana. In 2018 is dat recht ook uitgebreid naar erfgenamen van buiten de Europese Unie.
Eén praktisch verschil blijft. Woon je niet in Spanje, dan doe je de aangifte niet bij de regio maar bij de landelijke Spaanse belastingdienst, de Agencia Tributaria. De regionale korting pas je daar zelf toe in de aangifte.
Zo wordt de Spaanse aanslag opgebouwd
Spanje belast per erfgenaam, niet de nalatenschap als geheel. Erven twee kinderen samen een woning, dan krijgt ieder een eigen berekening over de eigen helft. De volgorde is vast:
- Je begint met de waarde van het deel dat die erfgenaam krijgt.
- Daar gaan aftrekbare schulden en lasten vanaf.
- Daarna gaat de regionale vrijstelling eraf: in de Comunitat Valenciana 100.000 euro per erfgenaam voor groep I en II. Landelijk is dat maar 15.956,87 euro, dus dit scheelt flink.
- Over wat overblijft loopt de schaal van artikel 21 van Ley 29/1987. Die begint bij 7,65 procent en loopt op tot 34 procent, met schijven vanaf 7.993,46 euro tot boven 797.555,08 euro.
- De uitkomst wordt vermenigvuldigd met een coëfficiënt tussen 1,0000 en 2,4000, afhankelijk van de verwantschap en het eigen vermogen dat de erfgenaam al had.
- Pas over dat bedrag gaat de korting van 99 procent.
Er bestaat in de Comunitat Valenciana ook een extra vrijstelling van 95 procent, met een maximum van 150.000 euro, voor de eigen woning van de overledene, met een verplichting om die vijf jaar aan te houden. Voor een Nederlands tweede huis gaat die meestal niet op, want dat is niet de hoofdwoning van de overledene.
Wat er onder de streep overblijft hangt dus af van de waarde, het aantal erfgenamen en hun eigen vermogen. Laat het narekenen voordat je ergens van uitgaat. Wat wel vaststaat is de verhouding: na de korting betaal je 1 procent van wat er zonder die korting had gestaan.
De waarde waarover je betaalt is niet de koopsom
Sinds 1 januari 2022 rekent de Spaanse fiscus met de valor de referencia, de referentiewaarde die het Catastro aan elk pand toekent op basis van verkopen in de buurt. Die waarde is ingevoerd met Ley 11/2021 van 9 juli en geldt zowel voor de overdrachtsbelasting bij aankoop als voor de erfbelasting.
De regel is simpel. Ligt de werkelijke waarde hoger dan de referentiewaarde, dan betaal je over de werkelijke waarde. Ligt hij lager, dan betaal je toch over de referentiewaarde. Wat je ooit voor het huis hebt betaald, doet er niet toe.
Je kunt de referentiewaarde van je woning zelf opvragen bij het Catastro. Ben je het er niet mee eens, dan moet je eerst aangifte doen op basis van die waarde en daarna een verzoek tot rectificatie indienen, meestal onderbouwd met een eigen taxatierapport. Bezwaar vooraf is niet mogelijk.

Je hypotheek verlaagt de nalatenschap, onder één voorwaarde
Dit is het punt dat op de meeste websites ontbreekt. Artikel 13 van Ley 29/1987 zegt dat schulden die de overledene achterlaat aftrekbaar zijn, mits je ze kunt aantonen met een notariële of onderhandse akte. Een openstaande hypotheek op de Spaanse woning valt daaronder en verlaagt dus de grondslag waarover je erfgenamen betalen.
Voor erfgenamen die niet in Spanje wonen geldt een extra eis. Zij zijn belastingplichtig over alleen het Spaanse vermogen, en dan mogen alleen schulden worden afgetrokken die rechtstreeks aan dat Spaanse goed vastzitten. Het Spaanse belastinggerecht TEAC heeft dit op 27 juni 2025 uitgewerkt: een hypothecaire lening is aftrekbaar als je kunt aantonen dat het geleende geld daadwerkelijk voor de aankoop van díe woning is gebruikt. In de zaak die voorlag lukte dat met bankafschriften, waaruit bleek dat een overbruggingskrediet en een paar maanden later de hypotheek bij dezelfde aankoop hoorden.
Praktisch betekent dat twee dingen. Bewaar de stukken van je financiering, ook als je de woning al jaren hebt. En besef dat een lening zonder aantoonbare band met de Spaanse woning bij de aftrek wordt geweigerd. Hoe je de woning financiert, heeft dus gevolgen tot ver daarna. Op de pagina over vermogensbelasting voor niet-residenten lees je hoe dezelfde hypotheek daar meetelt.
Nederland heft er nog een keer overheen
Woonde de overledene in Nederland, dan heft Nederland erfbelasting over de hele nalatenschap. De woning in Spanje hoort daarbij. Er is geen belastingverdrag tussen Nederland en Spanje over erfbelasting, dus je kunt niet terugvallen op een verdragsafspraak.
De Nederlandse vrijstellingen in 2026 zijn 828.035 euro voor de partner, 26.230 euro voor een kind, 62.110 euro voor een ouder en 2.769 euro voor overige erfgenamen. Boven de vrijstelling betalen partner en kinderen 10 procent tot 158.669 euro en 20 procent daarboven. Overige erfgenamen betalen 30 en 40 procent.
Nederland heeft wel een eenzijdige regeling, artikel 47 van het Besluit voorkoming dubbele belasting 2001. Daarin staat dat je vermindering krijgt voor buitenlandse onroerende zaken die in het buitenland aan een soortgelijke belasting zijn onderworpen. De vermindering is het laagste van twee bedragen: de belasting die je in het buitenland hebt betaald, of het deel van de Nederlandse erfbelasting dat evenredig aan die buitenlandse woning is toe te rekenen.
Reken je dat uit, dan zie je waar het knelt. Door de Valenciaanse korting betaal je in Spanje bijna niets. Er valt dus ook bijna niets te verrekenen, en de Nederlandse aanslag blijft vrijwel volledig staan. De 99 procent is echt een korting op de Spaanse kant, niet op het totaal.
Ben je geëmigreerd, dan ligt het anders
Artikel 47 geldt niet als de overledene onder de woonplaatsfictie van artikel 3 van de Successiewet valt. Dat is de regel waardoor een Nederlander die naar het buitenland is verhuisd nog tien jaar wordt geacht in Nederland te wonen.
Ben je naar Spanje verhuisd en overlijd je binnen die tien jaar, dan zit je dus in een ander regime dan artikel 47. Voor die situatie kent hetzelfde besluit een aparte bepaling. Welke uitkomst dat in jouw geval geeft, hangt af van je woonplaats, je nationaliteit en het moment van emigratie. Dat is bij uitstek iets om vooraf te laten uitzoeken en niet achteraf te ontdekken.
Zes maanden, en wat er gebeurt als je die mist
De Spaanse aangifte, modelo 650, moet binnen zes maanden na het overlijden zijn ingediend. Vraag je binnen de eerste vijf maanden om uitstel, dan kun je er nog zes maanden bij krijgen.
Die termijn is geen formaliteit. Te laat indienen levert toeslagen en rente op. En nog belangrijker: de korting van 99 procent wordt niet automatisch verwerkt. Je erfgenamen moeten zelf aangifte doen en de regeling daarin toepassen. Ook als er onder de streep bijna niets te betalen valt, moet de aangifte er liggen.
Zonder bewijs dat de erfbelasting is afgehandeld, kan de woning niet op naam van de erfgenamen worden gezet in het Spaanse eigendomsregister. Ze kunnen er dan ook niets mee: niet verkopen, niet verhypothekeren. Voor erfgenamen die vanuit Nederland moeten regelen, is dat precies het moment waarop het vervelend wordt.
Wat je nu al kunt regelen
Een paar dingen kosten nu weinig moeite en schelen je erfgenamen later veel gedoe.
- Vraag de valor de referencia van je woning op bij het Catastro, zodat je weet over welke waarde er straks gerekend wordt.
- Leg de financieringsstukken van je aankoop bij elkaar: de hypotheekakte, de bankafschriften van de betaling en de escritura. Dat is het bewijs waar de aftrek van de schuld op steunt.
- Bespreek met je adviseur of een Spaans testament in jouw situatie zin heeft voor de afwikkeling.
- Reken het Nederlandse deel door. Daar zit meestal het grootste bedrag, en daar valt met planning nog iets aan te doen.
Overweeg je nog te kopen, dan bepaalt de manier waarop je de aankoop financiert mede hoe de nalatenschap er later uitziet. In ons overzicht van de regels en voorwaarden voor een hypotheek in Spanje staat wat Spaanse banken van je vragen. Voor de Costa Blanca en omgeving is de pagina over een hypotheek in de regio Valencia het startpunt. En wil je weten wat het bezit je jaarlijks in Nederland kost, lees dan wat een tweede huis in Spanje in box 3 betekent.
Veelgestelde vragen
Hoeveel erfbelasting betalen mijn kinderen over ons huis in Alicante?
Na toepassing van de Valenciaanse korting betalen zij 1 procent van de berekende aanslag. Die aanslag wordt per kind uitgerekend, na aftrek van 100.000 euro vrijstelling per erfgenaam en na aftrek van een aantoonbare hypotheekschuld. Het exacte bedrag hangt af van de referentiewaarde van de woning, het aantal erfgenamen en hun eigen vermogen.
Geldt de korting van 99 procent ook voor mijn broer of zus?
Niet op hetzelfde niveau. Broers en zussen vallen in groep III. Voor hen geldt vanaf 1 juni 2026 een korting van 25 procent en vanaf 1 juni 2027 50 procent. Erfgenamen zonder familieband krijgen in de Comunitat Valenciana geen korting.
Moet ik ook in Nederland erfbelasting betalen over een huis in Spanje?
Als de overledene in Nederland woonde wel. Nederland heft over de hele nalatenschap, inclusief de Spaanse woning. Er is geen belastingverdrag met Spanje voor erfbelasting. Via artikel 47 van het Besluit voorkoming dubbele belasting 2001 krijg je vermindering voor de in Spanje betaalde belasting, maar die is door de Valenciaanse korting juist heel laag.
Verlaagt de hypotheek op onze Spaanse woning de erfbelasting?
Ja, mits je kunt aantonen dat de lening voor die woning is aangegaan. Voor erfgenamen buiten Spanje mogen alleen schulden worden afgetrokken die rechtstreeks aan het Spaanse goed vastzitten. Het TEAC bevestigde dit op 27 juni 2025 in een zaak waarin bankstukken het verband aantoonden.
Hoe lang hebben mijn erfgenamen de tijd?
Zes maanden na het overlijden voor de aangifte via modelo 650. Uitstel van nog eens zes maanden is mogelijk als het binnen de eerste vijf maanden wordt aangevraagd. Te laat betekent toeslagen en rente, en zolang de aangifte niet rond is kan de woning niet op naam van de erfgenamen worden gezet.
Wij wonen zelf in Spanje. Verandert dat iets?
Dan ben je in Spanje belastingplichtig over je wereldwijde vermogen in plaats van alleen over het Spaanse deel, en gelden er andere regels voor de aftrek van schulden. Ben je binnen de afgelopen tien jaar vanuit Nederland geëmigreerd, dan kan Nederland daarnaast nog steeds heffen op grond van de woonplaatsfictie. Laat die combinatie doorrekenen.
| Onderwerp | Bronnen |
|---|---|
| Korting van 99 procent voor groep I en II in de Comunitat Valenciana, geldend vanaf 28 mei 2023. | Decreto-ley 6/2023 en Ley 6/2023 van de Generalitat Valenciana. |
| Korting voor groep III van 25 procent vanaf 1 juni 2026 en 50 procent vanaf 1 juni 2027. | Ley 5/2025 van de Generalitat Valenciana. |
| Schaal van 7,65 tot 34 procent, schijven vanaf 7.993,46 euro, coëfficiënten van 1,0000 tot 2,4000, landelijke vrijstelling groep II van 15.956,87 euro en aftrekbaarheid van schulden van de overledene. | Ley 29/1987, artikelen 13, 20, 21 en 22, via het BOE. |
| Regionale vrijstelling van 100.000 euro per erfgenaam voor groep I en II en de vrijstelling voor de eigen woning van 95 procent tot 150.000 euro. | Valenciaanse regelgeving zoals samengevat door Spaanse fiscalisten. |
| Niet-residenten mogen de regionale regels toepassen. | arrest Hof van Justitie EU van 3 september 2014 en de tweede aanvullende bepaling van Ley 29/1987, uitbreiding naar niet-EU in 2018. |