Prefab woning in Spanje: zo financier je hem met een hypotheek
Een prefab woning in Spanje staat binnen een paar maanden op je kavel, de bouwprijs ligt vooraf vast en je kiest zelf het ontwerp. Voor Nederlanders die een tweede huis in Spanje zoeken, is dat aantrekkelijk. Zodra het om geld gaat, wordt het lastiger. De fabrikant wil vaak al betaald worden voordat er iets op je grond staat, terwijl een Spaanse bank pas geld uitkeert als er een woning staat waarop ze een hypotheek kan laten inschrijven.
Lees dit voordat je een model bestelt. Je ziet wanneer een Spaanse bank een prefab woning financiert en wanneer niet, hoeveel eigen geld je nodig hebt, welk btw-tarief geldt en in welke volgorde je alles regelt. Zo voorkom je dat je een fabriek betaalt voor een huis dat je achteraf niet gefinancierd krijgt.
Inhoudsopgave
- Kun je een prefab woning in Spanje met een hypotheek kopen?
- Wanneer een prefab woning voor de bank een huis is
- Mobiele woningen en grond in het buitengebied: hier stopt de hypotheek
- Financieren tijdens de bouw of na de oplevering
- Waarom niet elke Spaanse bank meedoet
- De aanbetaling aan de fabriek
- Rekenvoorbeeld: hoeveel eigen geld je nodig hebt
- Btw op een prefab woning: 10 of 21 procent
- Het seguro decenal: wat de wet vraagt en wat de bank vraagt
- De volgorde waarin je alles regelt
- Veelgestelde vragen
- Persoonlijk advies
- Bronnen
Kun je een prefab woning in Spanje met een hypotheek kopen?
Ja, mits de woning juridisch een onroerende zaak is. Een Spaanse bank verstrekt alleen een hypotheek op een woning waarop ze die hypotheek in het Registro de la Propiedad, het Spaanse eigendomsregister, kan laten inschrijven. Staat een prefab woning vast op een fundering, op bouwgrond met een bouwvergunning, en is hij na de oplevering als woning ingeschreven? Dan is het voor de bank een huis als elk ander. Een woning die je kunt loskoppelen en ergens anders kunt neerzetten, is dat niet.
Daarnaast telt het moment waarop je financiert. Na de oplevering vraag je een gewone hypotheek aan op een woning die al bestaat. Wil je de bouw zelf financieren, dan heb je een bouwhypotheek nodig, en die bieden lang niet alle banken aan voor prefab of modulaire woningen. Als niet-resident krijg je bovendien met strengere eisen te maken dan iemand die in Spanje woont. Daarom maakt het veel uit bij welke bank je aanklopt en op welk moment.
Wanneer een prefab woning voor de bank een huis is
BBVA, een van de grootste banken van Spanje, noemt vier voorwaarden waaraan een prefab woning moet voldoen voordat een hypotheek mogelijk is. Bij andere banken gelden in grote lijnen dezelfde eisen:
- De grond is bouwgrond (suelo urbano). Op landbouwgrond mag je in de regel geen woning neerzetten.
- Er is een bouwontwerp van een architect, goedgekeurd door de beroepsorde van architecten (proyecto visado), en de gemeente heeft een bouwvergunning (licencia de obras) afgegeven.
- De woning staat vast op een fundering. Zonder fundering geen onderpand.
- De woning is na de bouw ingeschreven in het eigendomsregister.
BBVA stelt daarbij een eigen eis: de prefab woning moet verankerd zijn én als afgebouwde woning zijn ingeschreven. Dat is het moment waarop de woning in het register een gewone woning wordt. Die inschrijving gebeurt met een notariële akte waarin de nieuwbouw wordt vastgelegd (declaración de obra nueva terminada), op basis van het certificaat van de architect dat de bouw klaar is.
Voor de taxateur is een goed gebouwde prefab woning op een fundering gewoon een woning. Hij beoordeelt de woning op dezelfde manier als een traditioneel gebouwd huis: ligging, oppervlakte, staat en de prijzen van vergelijkbare woningen in de buurt. Voldoet de woning aan de Spaanse bouwvoorschriften (Código Técnico de la Edificación), dan is die beoordeling eenvoudiger.
Mobiele woningen en grond in het buitengebied: hier stopt de hypotheek
Veel goedkope woningen in Spanje zijn mobiele woningen, houten chalets op schroefpalen of omgebouwde containers. Die staan vaak op goedkope grond in het buitengebied (suelo rústico). Voor de bank is zo'n woning een roerende zaak, net als een caravan. Er valt niets in het eigendomsregister in te schrijven, dus er komt geen hypotheek. Volgens BBVA kun je een woning in het buitengebied die niet wordt ingeschreven hooguit met een persoonlijke lening financieren.
Een persoonlijke lening is duurder dan een hypotheek en kent een kortere looptijd. Het grotere risico zit in de grond. Wie een woning plaatst op grond waar dat niet mag, loopt het risico dat de gemeente optreedt. Belooft de verkoper dat de vergunning later wel komt? Daar kun je geen financiering op bouwen. Wil je een woning die je met een hypotheek kunt financieren en later kunt verkopen of nalaten? Kies dan voor een vaste woning op bouwgrond. Hoe de bank naar de grond zelf kijkt, lees je in ons artikel over bouwgrond in Spanje financieren.
Financieren tijdens de bouw of na de oplevering
Er zijn twee momenten waarop een Spaanse bank je prefab woning kan financieren. Welke route je kiest, bepaalt hoeveel geld je vooraf zelf moet hebben.
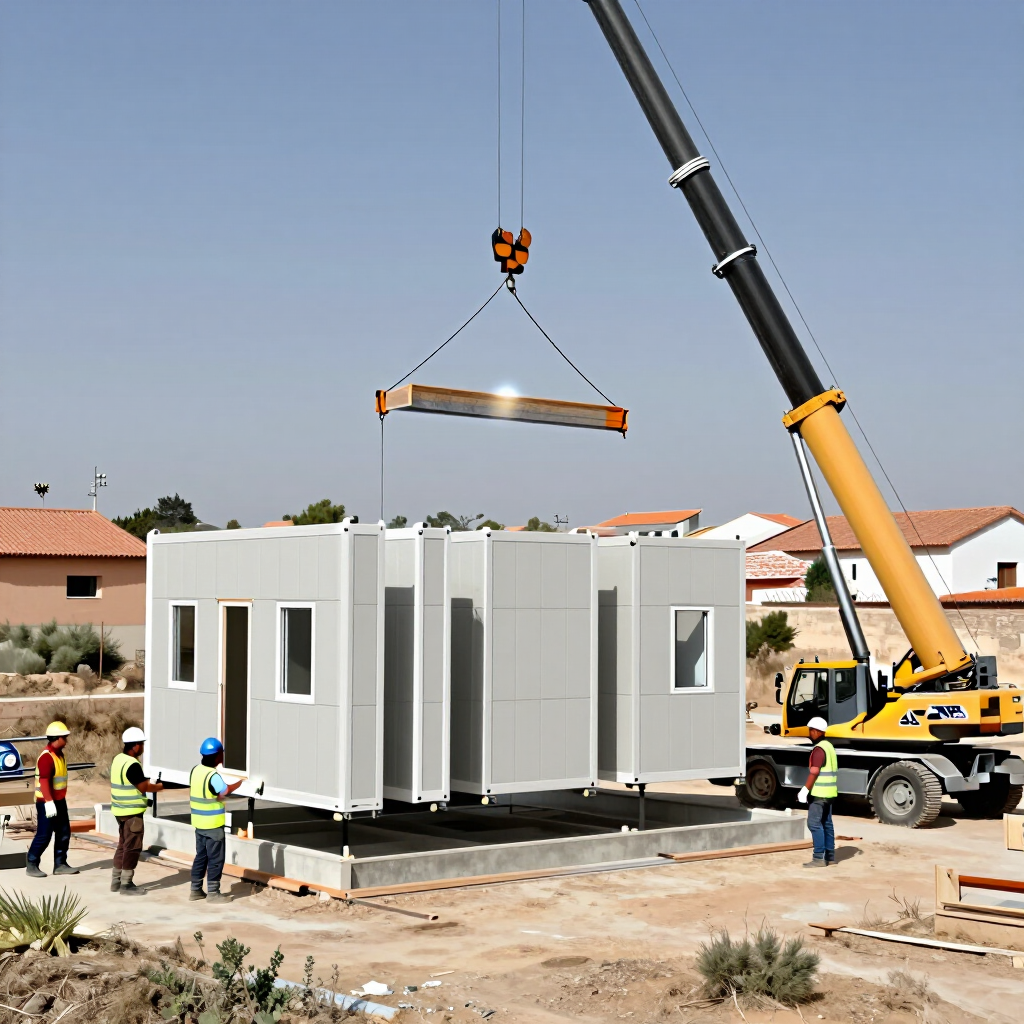
Route 1: een gewone hypotheek na de oplevering. Je betaalt de grond, de fundering en de woning eerst zelf. Is de woning opgeleverd en ingeschreven, dan vraag je een hypotheek aan op de afgebouwde woning, net als bij een bestaand huis. Dit is de eenvoudigste route, en meer banken bieden deze aan dan een bouwhypotheek. Het nadeel: je betaalt het hele project eerst zelf. Daarna haal je met de hypotheek een deel van dat geld terug.
Route 2: een bouwhypotheek tijdens de bouw. In Spanje heet dit de hipoteca de autopromotor. De bank keert de lening in delen uit, naarmate de bouw vordert. Bij BBVA komt het geld op een aparte rekening en neem je het op na goedkeuring door de bank. Tijdens de bouwfase betaal je alleen rente over het bedrag dat je hebt opgenomen. Het laatste deel komt vrij als de woning klaar is en de bewoonbaarheidsverklaring (cédula de habitabilidad) is afgegeven. Je hebt dan minder geld vooraf nodig, maar je project moet in de fases van de bank passen. Bij prefab botst dat vaak met de manier waarop de fabrikant betaald wil worden.
Een tussenvorm komt ook voor: je betaalt de bouw met eigen geld en een kortlopende lening, en sluit na de inschrijving een gewone hypotheek af. Dat werkt alleen als je zeker weet dat een bank je afgebouwde woning straks financiert. Laat dat dus vooraf toetsen.
Waarom niet elke Spaanse bank meedoet
Bij prefab is het riskant om bij de eerste de beste bank aan te kloppen. BBVA laat op zijn eigen website weten dat de bank de autopromotor-hypotheek niet verstrekt voor de bouw van prefab of modulaire woningen, verplaatsbaar of niet. Op een afgebouwde en ingeschreven prefab woning kan BBVA wel een hypotheek geven. Daarnaast verstrekt BBVA de autopromotor-hypotheek alleen aan Spaanse residenten met inkomen en vermogen in euro's. Voor een Nederlander die een tweede huis bouwt, valt die route bij deze bank dus helemaal af.
Andere banken stellen andere eisen, aan het type woning, aan de bouwfases en aan je woonplaats, en die eisen veranderen regelmatig. Ook het percentage dat je voor een tweede woning kunt lenen, verschilt per bank. Je keuze van bank kan tienduizenden euro's eigen inbreng schelen. Een adviseur die dagelijks met Spaanse banken werkt, weet welke bank jouw combinatie van woningtype, fabrikant, regio en inkomen accepteert. Zo voorkom je dat je bij drie banken tevergeefs een aanvraag doet terwijl de fabriek op je aanbetaling wacht.
De aanbetaling aan de fabriek
Hier gaat het in de praktijk vaak mis. Een prefab woning wordt in een fabriek gemaakt, en de fabrikant wil zekerheid voordat hij begint. Daarom betaal je vaak al een deel bij de bestelling en tijdens de productie, voordat de woning op je kavel staat. Bij een bouwhypotheek werkt de bank juist andersom: zij betaalt pas als een architect heeft verklaard dat een bouwfase op de grond klaar is. Een woning die nog in een fabriekshal staat, telt voor de bank niet als voortgang op jouw grond.
Dat gat moet je zelf overbruggen, met eigen geld of met een andere lening. Kijk vóór je tekent naar drie dingen:
- Het betaalschema van de fabrikant: hoeveel bij de bestelling, hoeveel tijdens de productie en hoeveel na de montage.
- Of de bank de betalingen aan de fabriek als bouwkosten meetelt, en wanneer ze daarvoor geld uitkeert.
- Zekerheid voor je aanbetaling. Vraag de fabrikant om een bankgarantie (aval) of een verzekering voor het geld dat je vooruitbetaalt. Met zo'n garantie krijg je je aanbetaling terug als de fabrikant failliet gaat voordat je woning klaar is.
Leg het betaalschema van de fabrikant naast de uitbetalingsfases van de bank voordat je het contract tekent. Dan weet je precies hoeveel eigen geld je op welk moment nodig hebt.
Rekenvoorbeeld: hoeveel eigen geld je nodig hebt
Stel: je bent niet-resident en kiest route 1. Je bouwt eerst zelf en sluit daarna een hypotheek af op de afgebouwde woning. De bedragen zijn fictief.
- Bouwkavel met bestemming suelo urbano: 140.000 euro.
- Kosten koper op de kavel bij aankoop van een particulier, uitgaande van 10 tot 12 procent: 14.000 tot 16.800 euro. Koop je de kavel van een bedrijf, dan gelden andere belastingen en kan dit hoger uitvallen.
- Prefab woning inclusief fundering, transport, montage en 10 procent btw: 260.000 euro.
- Architect, vergunningen en aansluitingen: 30.000 euro.
- Totale investering: 444.000 tot 446.800 euro.
Stel dat de taxateur de afgebouwde woning met grond op 420.000 euro taxeert. Een niet-resident kan bij een Spaanse bank doorgaans 60 tot 70 procent lenen van het laagste bedrag: de totale kosten of de taxatiewaarde. Bij 60 procent leen je 252.000 euro, bij 70 procent 294.000 euro. Je eigen inbreng ligt dan tussen 150.000 en bijna 195.000 euro. Daar komen nog de kosten van de hypotheek zelf bij, zoals de taxatie.
Belangrijker dan het eindbedrag is het moment waarop je het geld nodig hebt. Bij route 1 betaal je eerst het hele project, in dit voorbeeld rond de 445.000 euro, en pas daarna komt de hypotheek vrij. Bij route 2 is je eigen inbreng aan het begin lager, maar dan moet je de aanbetalingen aan de fabriek uit eigen middelen voldoen totdat de bank gaat uitkeren. BBVA vraagt bij een autopromotor-hypotheek minimaal 30 tot 40 procent eigen middelen van de totale investering, afhankelijk van het type bouw. Je precieze
eigen inbreng hangt af van de bank, de taxatie en je inkomen. Laat het daarom vóór de bestelling doorrekenen.
Btw op een prefab woning: 10 of 21 procent
De btw (IVA) op een prefab woning hangt af van dezelfde vraag als de hypotheek: is het een gebouw of een verplaatsbaar object? De Dirección General de Tributos (DGT), de afdeling belastingwetgeving van het Spaanse ministerie van Financiën, heeft dat op 24 juli 2026 bevestigd in bindende ruling V5259-26. Een prefab woning die vast met de grond is verbonden en volgens de regels als woning mag worden gebruikt, valt onder het verlaagde tarief van 10 procent. Kun je de woning zonder schade verplaatsen, dan is het geen gebouw in de zin van de btw-wet en betaal je het algemene tarief van 21 procent.
Bij de woning uit het rekenvoorbeeld, 260.000 euro inclusief 10 procent btw, kost hetzelfde huis tegen 21 procent ongeveer 26.000 euro meer. Dat bedrag komt uit je eigen zak, omdat de taxatiewaarde van de woning er niet door stijgt. Een fundering en een vaste verbinding met de grond maken je woning dus financierbaar en leveren je ook het lage btw-tarief op. Laat de fabrikant in de offerte vastleggen welk tarief hij rekent en waarom. Je eigen adviseur of fiscalist controleert dat.
Het seguro decenal: wat de wet vraagt en wat de bank vraagt
Bij nieuwbouw in Spanje hoort in principe een tienjarige verzekering voor constructiefouten, het seguro decenal. Die dekt schade aan de fundering, de draagmuren en de rest van de constructie. Voor wie zelf één eengezinswoning laat bouwen voor eigen gebruik, maakt de Spaanse bouwwet (Ley 38/1999 de Ordenación de la Edificación) een uitzondering. Als zogeheten autopromotor ben je dan niet verplicht die verzekering af te sluiten.
Let wel op twee dingen. Ten eerste: verkoop of schenk je de woning binnen tien jaar, dan moet je de verzekering alsnog afsluiten voor de resterende jaren. Dat hoeft niet als je kunt aantonen dat je de woning zelf hebt gebruikt en de koper je uitdrukkelijk van die plicht vrijstelt. Zonder verzekering of vrijstelling passeert de notaris de akte niet. Ten tweede: een bank kan de verzekering als eigen voorwaarde stellen, ook als de wet dat niet doet. Voor de bank is de woning het onderpand, en een constructiefout maakt dat onderpand minder waard. Vraag dus vroeg en schriftelijk na of de bank een seguro decenal eist. Een verzekeraar wil namelijk dat een technisch controlebureau (OCT) de bouw vanaf de fundering volgt. Achteraf is zo'n verzekering duur of niet meer af te sluiten.
De volgorde waarin je alles regelt
Houd bij een prefab woning in Spanje deze volgorde aan:
- Financiering toetsen. Laat je leenruimte en eigen inbreng voor jouw type woning doorrekenen bij een bank die prefab woningen voor niet-residenten financiert. Dit doe je vóór je een kavel of een model kiest.
- Kavel controleren. Laat via een nota simple en het bestemmingsplan bevestigen dat de grond suelo urbano is, vrij van lasten, en dat de gemeente een woning van dit type toestaat.
- Offerte en betaalschema. Laat de fabrikant een vaste prijs, het betaalschema, de garantie op je aanbetaling en het btw-tarief schriftelijk vastleggen.
- Project en vergunning. Een Spaanse architect maakt het bouwontwerp en vraagt de bouwvergunning aan. Zonder dat ontwerp neemt geen bank je aanvraag in behandeling.
- Bankaanvraag en verzekering. Dien het complete dossier in en sluit het seguro decenal af als de bank dat eist, voordat de fundering wordt gestort.
- Bouw, oplevering en inschrijving. Na de montage volgen het certificaat van de architect, de bewoonbaarheidsverklaring, de notariële akte van de nieuwbouw en de inschrijving in het eigendomsregister. Daarna keert de bank het laatste deel uit, of verstrekt ze de hypotheek op de afgebouwde woning.
Van dossier tot notaris: in ons artikel over
de hypotheek in Spanje zie je hoe een aanvraag verloopt.
Veelgestelde vragen
Kan ik een hypotheek krijgen voor een prefab woning in Spanje?
Ja, als de woning op bouwgrond staat, een bouwvergunning heeft, vast op een fundering is geplaatst en na de bouw in het eigendomsregister is ingeschreven. Dan behandelt de bank die als elke andere woning.
Financiert een Spaanse bank een mobiele woning of een containerwoning?
Nee, niet met een hypotheek. Een woning die je kunt verplaatsen of die niet in het eigendomsregister staat, is voor de bank een roerende zaak. Je bent dan aangewezen op eigen geld of een persoonlijke lening.
Kan ik als niet-resident de bouw van een prefab woning financieren?
Dat hangt af van de bank. BBVA verstrekt de bouwhypotheek bijvoorbeeld alleen aan residenten, en niet voor prefab of modulaire woningen. Een afgebouwde en ingeschreven prefab woning kun je bij meer banken financieren. Welke bank jouw situatie accepteert, laat je vooraf uitzoeken.
Hoeveel eigen geld heb ik nodig voor een prefab woning in Spanje?
Als niet-resident leen je doorgaans 60 tot 70 procent van de totale kosten of de taxatiewaarde, als die lager is. De grond, de kosten koper en de aanbetalingen aan de fabriek betaal je grotendeels zelf. Reken op een aanzienlijk hogere eigen inbreng dan bij een bestaande woning.
Hoeveel btw betaal ik op een prefab huis in Spanje?
Volgens de DGT van het Spaanse ministerie van Financiën 10 procent, als de woning vast met de grond is verbonden en als woning mag worden gebruikt. Kan de woning zonder schade worden verplaatst, dan geldt 21 procent.
Is een seguro decenal verplicht bij een prefab woning?
Wie zelf één woning voor eigen gebruik laat bouwen, is daar wettelijk van vrijgesteld. Bij verkoop binnen tien jaar herleeft de plicht. Daarnaast kan de bank de verzekering als voorwaarde stellen, dus vraag dat vóór de bouw na.
| Onderwerp | Bronnen |
|---|---|
| Voorwaarden voor een hypotheek op een prefab woning: bouwgrond, project van een architect met vergunning, fundering en inschrijving in het eigendomsregister. BBVA alleen bij verankering en inschrijving als afgebouwde woning. Woning in het buitengebied zonder inschrijving is een roerende zaak. | BBVA, "Casas prefabricadas: ¿Puedo pedir una hipoteca para adquirir una?" (bankinformatie). |
| BBVA verstrekt de hipoteca autopromotor niet voor prefab of modulaire woningen en alleen aan residenten met inkomen en vermogen in euro's. Minimaal 30 tot 40 procent eigen middelen, uitbetaling naar voortgang van de bouw, laatste deel na de cédula de habitabilidad. | BBVA, productpagina Hipoteca Autopromotor (bankbeleid, geen wet). |
| Btw 10 procent bij permanente verbinding met de grond, 21 procent bij een verplaatsbare woning. | DGT, bindende ruling (consulta vinculante) V5259-26 van 24 juli 2026, met verwijzing naar V2583-12; artikel 6, 90.Uno en 91.Uno.1.7º Ley 37/1992 (geldend). |
| Vrijstelling van het seguro decenal voor de autopromotor van één eengezinswoning voor eigen gebruik, en de plicht bij verkoop binnen tien jaar. | Ley 38/1999 de Ordenación de la Edificación, artikel 19 en 20 en disposición adicional segunda (geldend); DGRN, resolutie van 11 september 2014. |
| Leenruimte voor niet-residenten doorgaans 60 tot 70 procent van het laagste bedrag van kosten en taxatiewaarde. Banken verschillen in hun eisen aan prefab en autopromotor-hypotheken. | praktijk Spaanse banken, Spaanse Hypotheek (bankbeleid, geen wet). |
| Kosten koper 10 tot 12 procent van de koopsom. | Spaanse Hypotheek, marktpraktijk (indicatie, verschilt per regio). |